 Blog
FLPP dan KUR Perumahan: Dua Pembiayaan yang Sering Tertukar
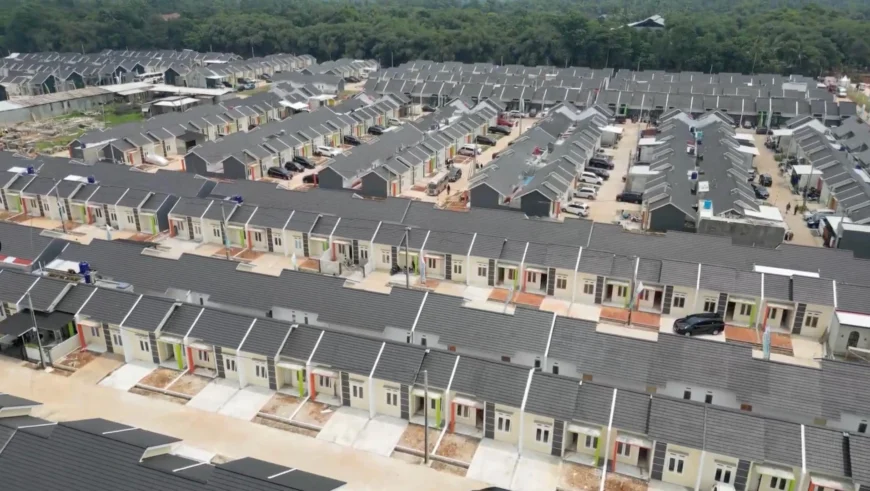
FLPP dan KUR Perumahan: Dua Skema Pembiayaan yang Sering Tertukar
Istilah pembiayaan perumahan sering kali terdengar mirip, terutama ketika sama-sama berkaitan dengan program pemerintah dan melibatkan perbankan. Akibatnya, calon pembeli rumah maupun pelaku usaha bisa mengira semua fasilitas tersebut memiliki tujuan yang sama. Padahal, terdapat perbedaan mendasar pada siapa yang menjadi penerima manfaat, kebutuhan yang dibiayai, bentuk subsidi, hingga cara penggunaannya. Karena itu, memahami karakter setiap program sejak awal menjadi langkah penting sebelum mengajukan pembiayaan. FLPP dan KUR sering dianggap serupa karena sama-sama mendapat dukungan pemerintah. Padahal, keduanya memiliki sasaran dan fungsi pembiayaan yang berbeda.
Salah satu kekeliruan yang cukup sering muncul adalah menyamakan fasilitas untuk membeli rumah dengan fasilitas kredit bagi pelaku usaha sektor perumahan. Padahal, keduanya berada pada sisi yang berbeda dalam ekosistem perumahan. Program pertama berhubungan langsung dengan kepemilikan hunian oleh masyarakat berpenghasilan rendah, sedangkan program kedua lebih berkaitan dengan kegiatan usaha yang mendukung penyediaan rumah. Perbedaan tersebut terlihat sederhana, tetapi dampaknya cukup besar ketika seseorang mulai menentukan produk kredit yang sesuai.
Apa Sebenarnya Tujuan FLPP dan KUR Perumahan?
FLPP merupakan bagian dari skema KPR bersubsidi yang ditujukan untuk membantu masyarakat berpenghasilan rendah memiliki rumah pertama. Dalam pelaksanaannya, pemerintah memberikan dukungan pembiayaan sehingga masyarakat yang memenuhi persyaratan dapat memperoleh kredit dengan karakteristik yang lebih terjangkau. BP Tapera menjelaskan bahwa fasilitas tersebut memiliki suku bunga tetap 5 persen sepanjang tenor, uang muka mulai 1 persen, serta tenor hingga 20 tahun dalam skema yang umum berjalan.
Sementara itu, KUR Perumahan memiliki sasaran yang berbeda. Program tersebut ditujukan kepada pelaku usaha yang berada dalam rantai sektor perumahan, seperti pengembang, kontraktor, pedagang bahan bangunan, dan pelaku UMKM terkait. Dengan demikian, uang dari fasilitas tersebut digunakan untuk kebutuhan usaha, bukan sebagai KPR pribadi untuk membeli rumah. Pemerintah juga merancangnya sebagai kredit modal kerja dan kredit investasi, sehingga manfaatnya lebih dekat dengan aktivitas produksi, pembangunan, serta penyediaan kebutuhan sektor perumahan.
FLPP dan KUR Perumahan: Siapa yang Menjadi Sasaran Masing-Masing Program?
Perbedaan penerima manfaat menjadi cara paling mudah untuk membedakan kedua fasilitas tersebut. Calon penerima FLPP pada dasarnya merupakan individu atau keluarga yang memenuhi ketentuan sebagai kelompok sasaran pembiayaan perumahan bersubsidi. Salah satu persyaratan pentingnya adalah belum memiliki rumah dan menggunakan rumah tersebut sebagai hunian pertama. Selain itu, pemohon tetap harus melewati proses analisis kelayakan kredit dari bank pelaksana.
Sebaliknya, KUR Perumahan tidak dirancang untuk orang yang sekadar ingin membeli rumah sebagai tempat tinggal. Sasaran utamanya adalah pelaku kegiatan ekonomi yang menghasilkan atau mendukung penyediaan rumah. Developer membutuhkan modal untuk membangun proyek, kontraktor membutuhkan dana untuk menjalankan pekerjaan, sedangkan pedagang bahan bangunan membutuhkan pembiayaan untuk menjalankan kegiatan perdagangan. Oleh sebab itu, hubungan antara debitur dan sektor perumahan menjadi unsur penting dalam pengajuan fasilitas tersebut.
Perbedaan Kebutuhan yang Dibiayai
Pada fasilitas kepemilikan rumah bersubsidi, tujuan pembiayaan sangat spesifik. Dana digunakan untuk memperoleh hunian yang memenuhi ketentuan program, baik berupa rumah tapak maupun jenis hunian yang masuk dalam ketentuan yang berlaku. Karena orientasinya adalah kepemilikan rumah, berbagai aturan mengenai harga rumah, luas bangunan, luas tanah, penghasilan penerima, serta status kepemilikan rumah ikut menjadi bagian penting dalam prosesnya.
Sebaliknya, pembiayaan bagi pelaku usaha mempunyai ruang penggunaan yang berbeda. Kebutuhan modal kerja dapat berkaitan dengan pembelian bahan, pembayaran kebutuhan operasional, atau aktivitas lain yang menunjang kegiatan bisnis. Untuk investasi, pembiayaan dapat digunakan untuk kebutuhan usaha yang bersifat lebih jangka panjang. Jadi, meskipun keduanya sama-sama mendukung sektor perumahan, objek pembiayaannya tidak berada pada titik yang sama.
Mengapa Bunga Keduanya Bisa Membingungkan?
Kebingungan semakin mudah terjadi karena angka bunga yang ditawarkan pemerintah dapat terlihat serupa. Dalam informasi yang disampaikan BP Tapera pada 2025, KPR FLPP disebut memiliki bunga tetap 5 persen sepanjang tenor. Di sisi lain, KUR Perumahan juga memiliki dukungan subsidi bunga yang membuat pembiayaannya lebih ringan dibandingkan kredit komersial tertentu. (BP TAPERA)
Namun, angka bunga yang sama tidak berarti produknya sama. Bunga harus dilihat bersama tujuan kredit, jangka waktu, struktur subsidi, jenis debitur, plafon, serta ketentuan penggunaannya. Bahkan dalam KUR Perumahan, pemerintah menjelaskan adanya subsidi bunga 5 persen untuk sisi penyediaan dan bunga tetap 6 persen untuk sisi permintaan pada skema yang disosialisasikan pada 2026. Karena itu, calon debitur sebaiknya tidak mengambil keputusan hanya berdasarkan satu angka bunga yang terlihat menarik. (BP TAPERA)
FLPP dan KUR Perumahan: Bagaimana Karakter Pembiayaan Rumah Bersubsidi?
Salah satu daya tarik utama FLPP adalah kepastian cicilan yang lebih mudah diproyeksikan. Suku bunga tetap membuat perubahan kondisi suku bunga pasar tidak secara langsung mengubah tingkat bunga kredit tersebut sepanjang tenor sesuai ketentuan program. Karakter ini penting bagi keluarga yang ingin menyusun anggaran rumah tangga dalam jangka panjang. Dengan cicilan yang relatif lebih mudah diprediksi, calon pemilik rumah dapat menghitung kemampuan pembayaran secara lebih terukur.
Selain itu, pemerintah menetapkan sejumlah batasan terkait rumah yang dapat dibiayai. Ketentuan tersebut bukan sekadar mengenai harga, tetapi juga mencakup luas tanah dan luas lantai. Keputusan Menteri PUPR Nomor 689/KPTS/M/2023, misalnya, mengatur batasan luas tanah, luas lantai, serta harga jual rumah umum tapak dalam pelaksanaan pembiayaan bersubsidi. Artinya, tidak semua rumah yang ditawarkan di pasar otomatis dapat dibeli menggunakan fasilitas tersebut. (Pembiayaan Infrastruktur Pekerjaan Umum)
Bagaimana Karakter Kredit untuk Pelaku Usaha?
Pembiayaan usaha sektor perumahan memiliki pendekatan yang jauh lebih berorientasi pada aktivitas ekonomi. Pengembang, kontraktor, maupun pedagang bahan bangunan membutuhkan arus dana agar kegiatan bisnis dapat berjalan tanpa terlalu terganggu oleh kebutuhan modal. Karena itu, fasilitas tersebut dapat berbentuk kredit modal kerja maupun kredit investasi. Perbedaannya penting karena kebutuhan operasional harian tentu tidak sama dengan kebutuhan investasi yang memiliki manfaat lebih panjang.
Menurut sosialisasi BP Tapera pada 2025, KUR Perumahan menawarkan bunga tetap hingga lima tahun dengan subsidi bunga 5 persen dan plafon kredit hingga Rp5 miliar. Skemanya juga disebut dapat diperluas secara revolving hingga Rp20 miliar. Ketentuan tersebut menunjukkan bahwa fasilitas ini memiliki skala pembiayaan yang berbeda dari KPR rumah subsidi untuk konsumen. (BP TAPERA)
FLPP dan KUR Perumahan: Apakah Pembeli Rumah Bisa Menggunakan KUR Perumahan?
Secara umum, tidak tepat menganggap KUR Perumahan sebagai pengganti KPR bersubsidi untuk membeli rumah pribadi. KUR merupakan instrumen pembiayaan kegiatan usaha, sehingga pengajuan harus berkaitan dengan aktivitas bisnis yang memenuhi ketentuan. Seseorang yang tidak memiliki usaha sektor terkait tidak otomatis dapat menggunakan fasilitas tersebut hanya karena ingin mendapatkan pembiayaan rumah dengan bunga lebih ringan.
Sebaliknya, seseorang yang memiliki usaha di sektor perumahan mungkin saja memiliki kebutuhan pembiayaan yang sesuai dengan karakter KUR. Misalnya, kontraktor membutuhkan modal untuk menjalankan pekerjaan pembangunan, atau pedagang bahan bangunan memerlukan modal kerja untuk memperbesar kegiatan usahanya. Dalam situasi seperti itu, pembiayaan usaha memang lebih relevan dibandingkan KPR untuk konsumen.
Apakah FLPP Hanya Berkaitan dengan Developer?
Tidak sesederhana itu. Developer memang memiliki peran penting karena rumah yang dibeli melalui fasilitas tersebut harus berasal dari proyek yang memenuhi ketentuan program. Namun, penerima manfaat akhirnya adalah masyarakat yang memenuhi persyaratan sebagai kelompok sasaran. Dengan kata lain, developer berada pada sisi penyediaan rumah, sedangkan konsumen berada pada sisi kepemilikan dan pembiayaan hunian.
Karena itu, seseorang tidak mengajukan FLPP semata-mata karena membeli rumah dari developer tertentu. Rumah dan calon pembeli sama-sama harus memenuhi ketentuan yang berlaku, sementara bank tetap melakukan analisis kredit. BP Tapera juga menyebut bahwa calon penerima harus memenuhi persyaratan seperti belum memiliki rumah, belum pernah menerima subsidi perumahan pemerintah, serta memenuhi batas penghasilan sesuai aturan. (BP TAPERA)
Hal yang Sering Disalahpahami Calon Pembeli
Kesalahpahaman pertama biasanya muncul ketika seseorang menganggap semua program berbunga subsidi otomatis bisa digunakan untuk membeli rumah. Padahal, subsidi bunga tidak menentukan tujuan kredit secara sendirian. Yang jauh lebih penting adalah siapa penerima fasilitas dan untuk apa dana tersebut digunakan. Dengan melihat dua hal itu terlebih dahulu, banyak kebingungan sebenarnya bisa dihindari.
Kesalahan kedua adalah menganggap rumah dengan harga tertentu pasti memenuhi syarat pembiayaan bersubsidi. Kenyataannya, terdapat batasan harga dan ketentuan teknis yang ditetapkan pemerintah. Selain itu, status pemohon juga diperiksa, termasuk kepemilikan rumah sebelumnya dan penerimaan bantuan pemerintah. Jadi, sebelum membayar tanda jadi, calon pembeli sebaiknya memastikan bahwa rumah dan profil dirinya memang sesuai dengan ketentuan program.
FLPP dan KUR Perumahan: Peran Bank Tetap Penting dalam Pengajuan
Adanya subsidi pemerintah tidak berarti pengajuan kredit pasti disetujui. Bank pelaksana tetap melakukan analisis terhadap kemampuan calon debitur untuk membayar kewajibannya. Dalam materi BP Tapera, kelayakan analisis kredit bank disebut sebagai salah satu syarat untuk memperoleh fasilitas KPR FLPP. (BP TAPERA)
Hal tersebut masuk akal karena subsidi mengurangi beban pembiayaan, tetapi tidak menghilangkan risiko kredit. Pemohon tetap perlu memiliki dokumen yang benar, informasi penghasilan yang dapat diverifikasi, serta kemampuan membayar cicilan. Karena itu, persiapan sebelum mengajukan kredit sebaiknya tidak berhenti pada mencari rumah dengan harga murah. Kondisi keuangan pribadi juga perlu diperiksa secara realistis.
Perbedaan dari Sisi Penggunaan Dana
Jika dibuat sederhana, pembiayaan rumah bersubsidi berada di sisi konsumsi sekaligus kepemilikan aset tempat tinggal. Sementara itu, KUR Perumahan berada di sisi kegiatan produktif. Dana dari fasilitas pertama membantu seseorang mendapatkan rumah, sedangkan fasilitas kedua membantu pelaku usaha menjalankan kegiatan yang berkaitan dengan penyediaan rumah.
Perbedaan ini sebenarnya sangat penting bagi ekosistem perumahan. Rumah tidak akan tersedia dalam jumlah cukup apabila pengembang, kontraktor, produsen, dan pedagang bahan bangunan kesulitan memperoleh modal. Sebaliknya, tersedianya rumah juga belum menyelesaikan persoalan apabila masyarakat yang membutuhkan tidak mempunyai akses pembiayaan kepemilikan. Karena itu, kedua pendekatan tersebut dapat berjalan berdampingan meskipun memiliki sasaran berbeda.
Mengapa Kedua Skema Bisa Saling Mendukung?
Sektor perumahan membutuhkan rantai pembiayaan yang panjang. Di satu sisi, produsen rumah membutuhkan modal untuk membangun hunian. Di sisi lain, masyarakat membutuhkan fasilitas kredit agar rumah yang tersedia dapat dibeli. Jika hanya satu sisi yang diperkuat, hasilnya bisa kurang optimal. Rumah mungkin tersedia, tetapi masyarakat tidak mampu membeli, atau sebaliknya permintaan tinggi tetapi pasokan rumah tidak memadai.
Dalam konteks tersebut, pembiayaan usaha dan pembiayaan kepemilikan dapat dipandang sebagai dua bagian dari rantai yang sama. KUR Perumahan membantu aktivitas bisnis di sektor penyediaan, sedangkan FLPP membantu akses kepemilikan bagi kelompok sasaran. BP Tapera sendiri dalam berbagai kegiatan sosialisasi menempatkan keduanya dalam pembahasan yang berkaitan dengan penguatan akses pembiayaan perumahan. (BP TAPERA)
FLPP dan KUR Perumahan: Apa yang Perlu Diperiksa Sebelum Mengajukan?
Calon pembeli sebaiknya memulai dari pertanyaan paling sederhana: apakah dana tersebut digunakan untuk membeli rumah sendiri atau menjalankan usaha? Jika tujuannya adalah rumah pertama untuk ditempati dan pemohon memenuhi kriteria MBR, maka jalur KPR bersubsidi perlu dipelajari. Sebaliknya, jika kebutuhan berkaitan dengan modal bisnis pengembang, kontraktor, atau usaha pendukung, pembiayaan usaha sektor perumahan lebih relevan.
Selanjutnya, periksa syarat terbaru sebelum mengajukan. Batas penghasilan, harga rumah, ketentuan wilayah, besaran subsidi, plafon, serta kebijakan bank dapat berubah mengikuti regulasi. Bahkan BP Tapera pada 2026 telah menyampaikan berbagai perkembangan mengenai perluasan akses dan bentuk fasilitas tertentu, sehingga informasi lama dari media sosial atau artikel bertahun-tahun sebelumnya tidak selalu bisa dijadikan patokan. (BP TAPERA)
Jangan Hanya Membandingkan Angka Bunga
Bunga memang penting, tetapi bukan satu-satunya komponen yang menentukan apakah pembiayaan cocok. Pemohon juga perlu melihat uang muka, tenor, biaya administrasi, asuransi, ketentuan pelunasan, biaya lain, serta konsekuensi apabila terjadi keterlambatan pembayaran. Dengan demikian, perbandingan menjadi lebih menyeluruh dan tidak terjebak pada angka promosi.
Selain itu, tujuan penggunaan dana harus selalu menjadi pertimbangan utama. Kredit yang terlihat murah belum tentu sesuai apabila digunakan untuk kebutuhan yang tidak diperbolehkan. Sebaliknya, fasilitas yang tepat dapat menjadi lebih bermanfaat karena struktur pembiayaannya memang dirancang untuk kebutuhan tersebut. Jadi, pertanyaan yang seharusnya diajukan bukan hanya “mana yang bunganya lebih rendah?”, melainkan “mana yang memang diperuntukkan bagi kebutuhan saya?”
Kesimpulan: Bedakan Konsumen Rumah dan Pelaku Usaha
FLPP dan KUR Perumahan memang sama-sama berkaitan dengan upaya memperluas akses pembiayaan sektor perumahan. Namun, keduanya tidak dapat dipertukarkan begitu saja. FLPP berfokus pada KPR bersubsidi bagi masyarakat berpenghasilan rendah yang memenuhi persyaratan untuk memiliki rumah pertama, sedangkan KUR Perumahan diarahkan kepada pelaku usaha yang bergerak dalam rantai penyediaan perumahan.
Karena itu, cara paling mudah untuk mengingat perbedaannya adalah melihat posisi penerima manfaat. Jika seseorang sedang mencari pembiayaan untuk memiliki rumah sebagai tempat tinggal, pembahasan utamanya adalah KPR bersubsidi dan persyaratan penerima manfaat. Jika seseorang membutuhkan modal untuk membangun, mengerjakan, atau memasok kebutuhan sektor perumahan, pembahasannya bergeser ke pembiayaan usaha. Dengan memahami perbedaan tersebut sejak awal, calon debitur dapat menghindari salah memilih produk sekaligus membuat keputusan keuangan yang lebih masuk akal.